Finanse
Zamówień przybywa szybciej niż gotówki. Jak firmy przemysłowe sfinansują nowe inwestycje?
Polski przemysł wraca na ścieżkę wzrostu szybciej, niż zakładały wcześniejsze prognozy. Produkcja sprzedana wzrosła w I półroczu 2026 r. o 3,9…

W ostatnich latach sposób podejmowania decyzji kredytowych znacząco się zmienił. Rok 2026 przynosi dalsze zaostrzenie podejścia do ryzyka, większy nacisk na bieżącą kondycję firmy oraz dokładniejszą analizę przepływów pieniężnych. W tym artykule przyglądamy się temu, co naprawdę wpływa na zdolność kredytową firmy, jakie elementy przedsiębiorca może poprawić oraz dlaczego nawet dobre wyniki finansowe nie zawsze gwarantują pozytywną decyzję banku.
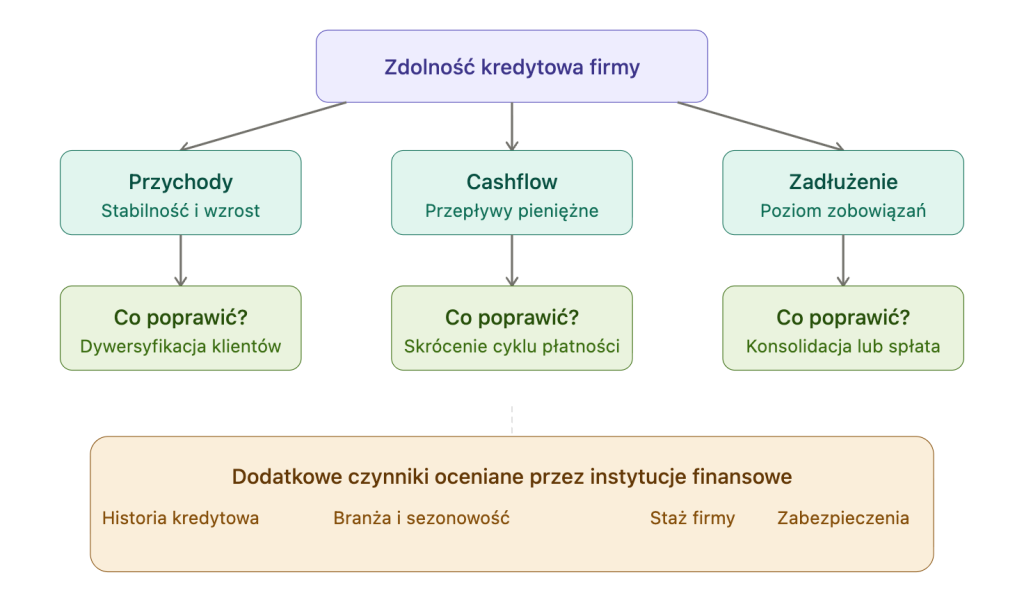
Zdolność kredytowa firmy to ocena ryzyka, jakie ponosi instytucja finansowa, udzielając finansowania. Choć wciąż istotne są takie elementy jak przychody, koszty czy wynik netto, w 2026 roku nie są one już wystarczające do podjęcia decyzji.
Coraz większy nacisk kładzie się na:
Oznacza to, że firma może wykazywać zysk w dokumentach, a jednocześnie mieć ograniczoną zdolność kredytową, jeśli jej przepływy pieniężne są niestabilne lub obciążone dużą sezonowością.
Z drugiej strony przedsiębiorstwa działające projektowo lub w branżach o nieregularnych wpływach nie są dziś z góry skreślone – pod warunkiem że instytucja finansowa potrafi właściwie ocenić kontekst ich działalności.
Sam wysoki obrót nie wystarczy więc do uzyskania wysokiej zdolności kredytowej. Przykładowo firma handlowa może generować 500 tys. zł przychodu miesięcznie, ale jednocześnie wydawać 440 tys. zł na zakup towaru, wynagrodzenia, magazyn i pozostałe koszty działalności. Jeśli dodatkowo płaci 25 tys. zł rat leasingowych i 15 tys. zł rat innych kredytów, po pokryciu tych obciążeń pozostaje jej około 20 tys. zł. To taki faktyczny bufor finansowy, jego powtarzalność oraz możliwość utrzymania go w słabszych miesiącach mają znaczenie przy ocenie kolejnego zobowiązania. Obrót 500 tys. zł sam w sobie nie mówi jeszcze, jak wysoką ratę firma będzie w stanie bezpiecznie obsługiwać.
Ocena zdolności kredytowej firmy opiera się dziś na kilku uzupełniających się obszarach.
Płynność finansowa, czyli zdolność firmy do terminowego regulowania bieżących zobowiązań. Liczy się nie tylko to, ile firma zarabia w skali miesiąca czy roku.
Opóźnienia w płatnościach, sezonowość przychodów czy projektowy charakter działalności wpływają na ocenę ryzyka. Instytucje finansowe sprawdzają, czy firma jest w stanie obsługiwać raty nawet wtedy, gdy wpływy są nieregularne lub chwilowo niższe.
- Przykład: przedsiębiorstwo osiąga średnio 120 tys. zł miesięcznego przychodu. Bieżące koszty działalności wynoszą 88 tys. zł, a raty kredytów i leasingów 8 tys. zł. Po ich pokryciu pozostaje około 24 tys. zł. Jeżeli rata nowego finansowania miałaby wynosić 7 tys. zł, po jej zapłacie firmie zostałoby około 17 tys. zł. Instytucja finansowa może sprawdzić nie tylko tę wartość, ale również to, czy podobna nadwyżka występowała regularnie w poprzednich miesiącach i co się stanie gdy sprzedaż spadnie np. o 15–20%.
Dlatego przy samodzielnej ocenie sytuacji firmy warto policzyć nie tylko średni wynik z całego roku. Znacznie więcej mówi zestawienie wpływów, kosztów i zobowiązań miesiąc po miesiącu oraz sprawdzenie, jaka część nadwyżki pozostaje także w słabszych okresach.
Stabilne, powtarzalne wpływy są oceniane inaczej niż jednorazowe kontrakty czy projekty rozliczane etapami. Istotna jest także koncentracja przychodów – jeśli większość obrotu pochodzi od jednego kontrahenta, ryzyko biznesowe rośnie.
W przypadku działalności projektowej pomocne mogą być umowy podpisane na kolejne miesiące, harmonogram realizowanych projektów czy historia kolejnych zleceń. Pozwalają pokazać, że nieregularny sposób fakturowania nie musi oznaczać braku ciągłości biznesu.
Instytucje finansowe analizują także istniejące zobowiązania firmy – kredyty, leasingi, limity czy pożyczki. Liczy się zarówno ich wysokość, jak i terminowość spłat. Pojedyncze opóźnienia nie zawsze przekreślają możliwość uzyskania finansowania, ale powtarzalne problemy ze spłatą zwiększają ocenę ryzyka.
Coraz częściej znaczenie ma również kontekst – inne wnioski płyną z opóźnień wynikających z zatorów płatniczych, a inne z braku kontroli nad finansami firmy.
Przed złożeniem wniosku warto sprawdzić również produkty, z których firma nie korzysta.
Staż firmy nadal pozostaje istotnym elementem oceny zdolności kredytowej, choć jego znaczenie bywa różnie interpretowane. Banki często preferują przedsiębiorstwa z dłuższą historią działalności, co daje im większą bazę danych do analizy.
Jednocześnie krótszy staż nie musi oznaczać automatycznej odmowy finansowania, szczególnie w przypadku instytucji, które biorą pod uwagę bieżącą kondycję firmy.
W przypadku JDG działalność i jej właściciel są ze sobą bezpośrednio powiązani. Instytucja może analizować nie tylko wyniki samego biznesu, ale również zobowiązania przedsiębiorcy i jego historię kredytową – w zakresie właściwym dla danego produktu i modelu oceny.
Zakres dokumentów zależy między innymi od sposobu prowadzenia księgowości.
Jeżeli krótki staż działalności ogranicza dostęp do bankowego finansowania, sprawdź kredyt dla nowych firm online
W przypadku spółki z o.o. podstawą oceny są przede wszystkim wyniki i zobowiązania samej spółki. Analizowane mogą być m.in. bilans, rachunek zysków i strat, poziom zadłużenia, przepływy pieniężne oraz historia działalności. Zakres wymaganych danych zależy od rodzaju finansowania i konkretnej instytucji.
Przy części produktów finansujący może wymagać dodatkowego zabezpieczenia albo poręczenia wspólnika lub członka zarządu. Wtedy znaczenie mogą mieć również informacje dotyczące osoby udzielającej takiego poręczenia.
Osobnym przypadkiem jest nowa spółka z o.o. Przykładowo spółka została założona 8 miesięcy temu i już generuje 250 tys. zł miesięcznego obrotu, ale nie ma jeszcze zamkniętego pełnego roku finansowego. Problemem może być wtedy nie bieżąca sprzedaż, lecz niewielka ilość danych historycznych, na podstawie których bank może ocenić stabilność wyników. Nie każda instytucja potraktuje wcześniejsze doświadczenie wspólników jako pełny zamiennik historii samej spółki.
Po uporządkowaniu finansów możesz sprawdzić warunki, na jakich dostępny jest kredyt dla firm
W przypadku jednoosobowej działalności gospodarczej sposób opodatkowania wpływa przede wszystkim na dane, na podstawie których instytucja może oceniać wynik przedsiębiorcy.
Przy skali podatkowej lub podatku liniowym dokumentacja pokazuje zarówno przychody, jak i poniesione koszty oraz osiągnięty dochód. Przy ryczałcie przedsiębiorca nie ustala dochodu podatkowego w taki sam sposób, dlatego instytucja może wyliczyć przyjmowany dochód na podstawie własnej metodologii, uwzględniając m.in. wysokość i charakter osiąganych przychodów.
Oznacza to, że przedsiębiorca nie powinien zakładać, że np. 50 tys. zł miesięcznego przychodu na ryczałcie zostanie w całości potraktowane jako dochód dostępny do obsługi kredytu. Finansujący musi najpierw oszacować rzeczywistą część przychodu, która może pozostawać do dyspozycji firmy.
Nie wszystkie elementy oceny zdolności kredytowej zależą od przedsiębiorcy, ale na część z nich masz wpływ. Zadbaj o kilka obszarów:
To działania, które nie wymagają rewolucji w firmie, a w dłuższej perspektywie istotnie wpływają na to, jak Twoja firma jest postrzegana przez instytucje finansowe.
Wypełnij krótki formularz i załóż darmowe konto, dzięki któremu szybko i prosto uzyskasz kredyt dla swojego biznesu!
Zanim złożysz wniosek, sprawdź przede wszystkim:
Jeżeli duża część przychodów pochodzi od jednego klienta, warto dodatkowo sprawdzić, jak wyglądałaby sytuacja firmy po ograniczeniu lub utracie tego kontraktu. Przy działalności sezonowej lepiej opierać ocenę nie tylko na średniej rocznej, ale również na miesiącach z niższą sprzedażą.
Dla wielu przedsiębiorców zaskoczeniem bywa sytuacja, w której firma osiąga dobre wyniki finansowe, a mimo to otrzymuje decyzję odmowną. Bardzo często powodem jest sposób oceny ryzyka, którym kierują się banki.
Najczęstsze powody odmowy to m.in.:
Finansowanie bankowe najlepiej sprawdza się przy długoterminowych inwestycjach planowanych z wyprzedzeniem. W sytuacjach wymagających elastyczności lub szybkiej reakcji bankowe procedury mogą jednak nie odpowiadać realiom prowadzenia biznesu.
Obok banków na rynku funkcjonują instytucje finansowe, które stosują bardziej elastyczne podejście do oceny zdolności kredytowej. W takich modelach większy nacisk kładzie się na bieżącą sytuację firmy, jej model biznesowy oraz faktyczną zdolność do obsługi zobowiązań, a nie wyłącznie na dane historyczne.
Jeżeli chcesz porównać szersze zastosowania kapitału inwestycyjnego, zobacz także, czym jest pożyczka inwestycyjna dla firm.
W NovaLend zdolność kredytową firmy analizujemy indywidualnie, z uwzględnieniem specyfiki działalności i realiów, w jakich funkcjonuje Twoje przedsiębiorstwo. Znaczenie ma bieżąca sytuacja finansowa, zdolność do obsługi zobowiązań oraz kontekst biznesowy, a nie wyłącznie zestaw wskaźników z przeszłości.
Z NovaLend możesz liczyć na:
Zdolność kredytowa coraz częściej jest świadomie zarządzanym obszarem działalności, a nie jednorazowym problemem do rozwiązania przy składaniu wniosku. Firmy, które traktują finansowanie jako narzędzie strategiczne, zyskują większą elastyczność decyzyjną i szybciej reagują na okazje rynkowe.
Jeśli chcesz sprawdzić, jakie możliwości finansowania najlepiej pasują do Twojej sytuacji, skontaktuj się z nami. Pomożemy Ci spojrzeć na zdolność kredytową Twojej firmy w sposób praktyczny i dopasowany do potrzeb biznesowych.
Przy sprzedaży sezonowej warto sprawdzić też, jak sfinansować zakup towaru przed okresem zwiększonego popytu.
Wypełnij krótki formularz i załóż darmowe konto, dzięki któremu szybko i prosto uzyskasz kredyt dla swojego biznesu!
Polski przemysł wraca na ścieżkę wzrostu szybciej, niż zakładały wcześniejsze prognozy. Produkcja sprzedana wzrosła w I półroczu 2026 r. o 3,9…
Podpisane umowy na organizację koncertów oznaczają kolejne przychody. Zanim jednak wydarzenie się odbędzie, organizator musi uruchomić przygotowania…
Główny kontrahent zwiększył zamówienie. Dla firmy zajmującej się handlem trzodą chlewną oznaczało to możliwość zwiększenia sprzedaży, ale najpierw…
Firma miała zlecenia do realizacji, ale bieżące zobowiązania zaczęły ograniczać jej płynność. Potrzebowała dodatkowych środków, żeby pokrywać koszty działalności…
W firmach pracujących kontraktowo dobra sytuacja sprzedażowa nie zawsze oznacza swobodę działania. Można mieć kolejne zlecenie przed sobą, a mimo…
W wynajmie samochodów dostępność floty wyznacza granicę tego, ile zleceń firma może realnie obsłużyć. Gdy pojawiają się nowe…
Wypełnij krótki formularz i załóż darmowe konto, dzięki któremu szybko i prosto uzyskasz kredyt dla swojego biznesu!
form-prevalidation v2